本文提供比較方法,不替讀者選擇投資產品。實際決策還受貸款契約、稅務、家庭備用金與還款能力影響。
五十萬元提前還款,省下多少利息
先看一個可重算的假設:房貸採固定年利率2.5%、剩餘20年,每月本息平均攤還;銀行允許提前還款500,000元,並按相同剩餘期限重算月付額,沒有違約金或其他費用。
這500,000元對應的月付額約2,649.51元。若不提前清償,首12個月中約12,277.38元是利息,其餘約19,516.80元是償還本金。提前還款後,這一部分現金流便不再需要支出。
省下的整年月付款約31,794.17元,不能全部叫作收益,其中大半是原本就要還回的本金。把月付減少額直接除以提前還款金額,會誇大「投資報酬率」。
投資報酬需要承擔不確定性
同樣500,000元留在投資帳戶,一年後的結果取決於實際報酬。以下只比較第一年的利息節省與投資損益,暫不計稅、費用、月付差額再投資與期間內資金時點;它不是完整的財富終值模型。
| 假設情景 | 一年內利息節省或投資損益 |
|---|---|
| 提前還款,依上述攤還條件 | 約省12,277元利息 |
| 投資報酬−10% | 損失50,000元 |
| 投資報酬+2% | 增加10,000元 |
| 投資報酬+6% | 增加30,000元 |
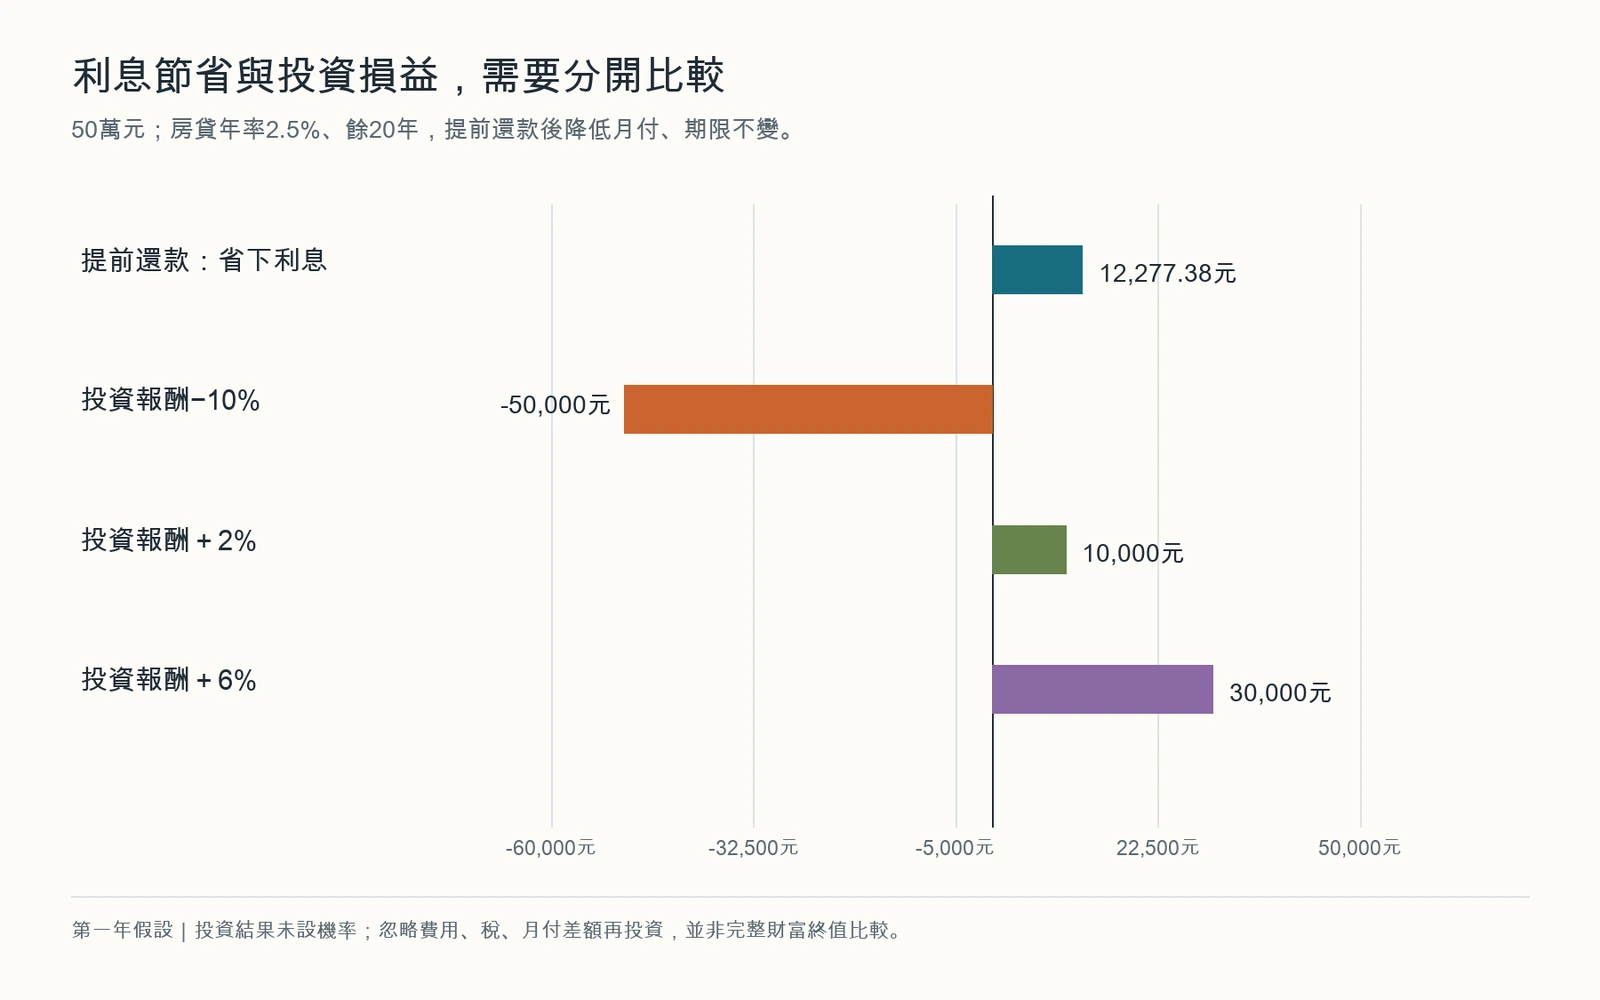
假設算例,沒有為投資情景配置發生機率,也未將不確定報酬視為保證收益。
若房貸是浮動利率,未來可節省的利息也會變動。若銀行維持原月付、改為縮短期限,則應重新計算整張攤還表。兩種安排影響不同,不能拿本例數字直接套用。
提前還款會降低負債,也會減少手邊現金
錢匯進貸款帳戶後,不一定可以隨時取回。若之後又因失業、醫療或修繕需要借款,新借款的利率與申請條件可能更不利。留在存款中的備用金雖然收益較低,卻有應付突發支出的用途。
台灣的個人購屋貸款定型化契約規範列有提前還款與限制清償安排;是否收取違約金、針對部分本金或全部結清,需核對自己簽署的契約。不能把別人的免違約金方案當成所有房貸都適用。
比較前,可先向銀行取得兩張攤還表:維持原貸款,以及提前償還指定金額之後。將手續費或違約金加入,再把家庭備用金從可投資金額中分開。這會比用單一「投資報酬高於房貸利率就該投資」的口訣,更接近實際現金流。
試算核對:2026年9月23日。本文未套用任何個別借款人的稅務抵減或優惠方案。
參考資料
用於本文所連結的資料、規則或歷史日期核對;試算由本站依文中假設計算。
資料查閱: · 編輯說明