同樣的算式適用於股票、比特幣、基金和其他按市值計算的資產。它沒有預測行情的能力,卻能把「我可以承受跌多少」轉成更具體的持有問題。
回本漲幅怎麼算
若回撤比例為d,回本所需漲幅為d ÷ (1−d)。例如回撤20%,計算為0.2 ÷ 0.8=25%。這裡假設期間沒有加碼、提款、分配或費用,且比較的是相同幣種下的資產淨值。
| 從高點下跌 | 剩餘資產,以100為起點 | 回本所需漲幅 |
|---|---|---|
| 10% | 90 | 11.1% |
| 20% | 80 | 25.0% |
| 30% | 70 | 42.9% |
| 50% | 50 | 100.0% |
| 70% | 30 | 233.3% |
| 80% | 20 | 400.0% |
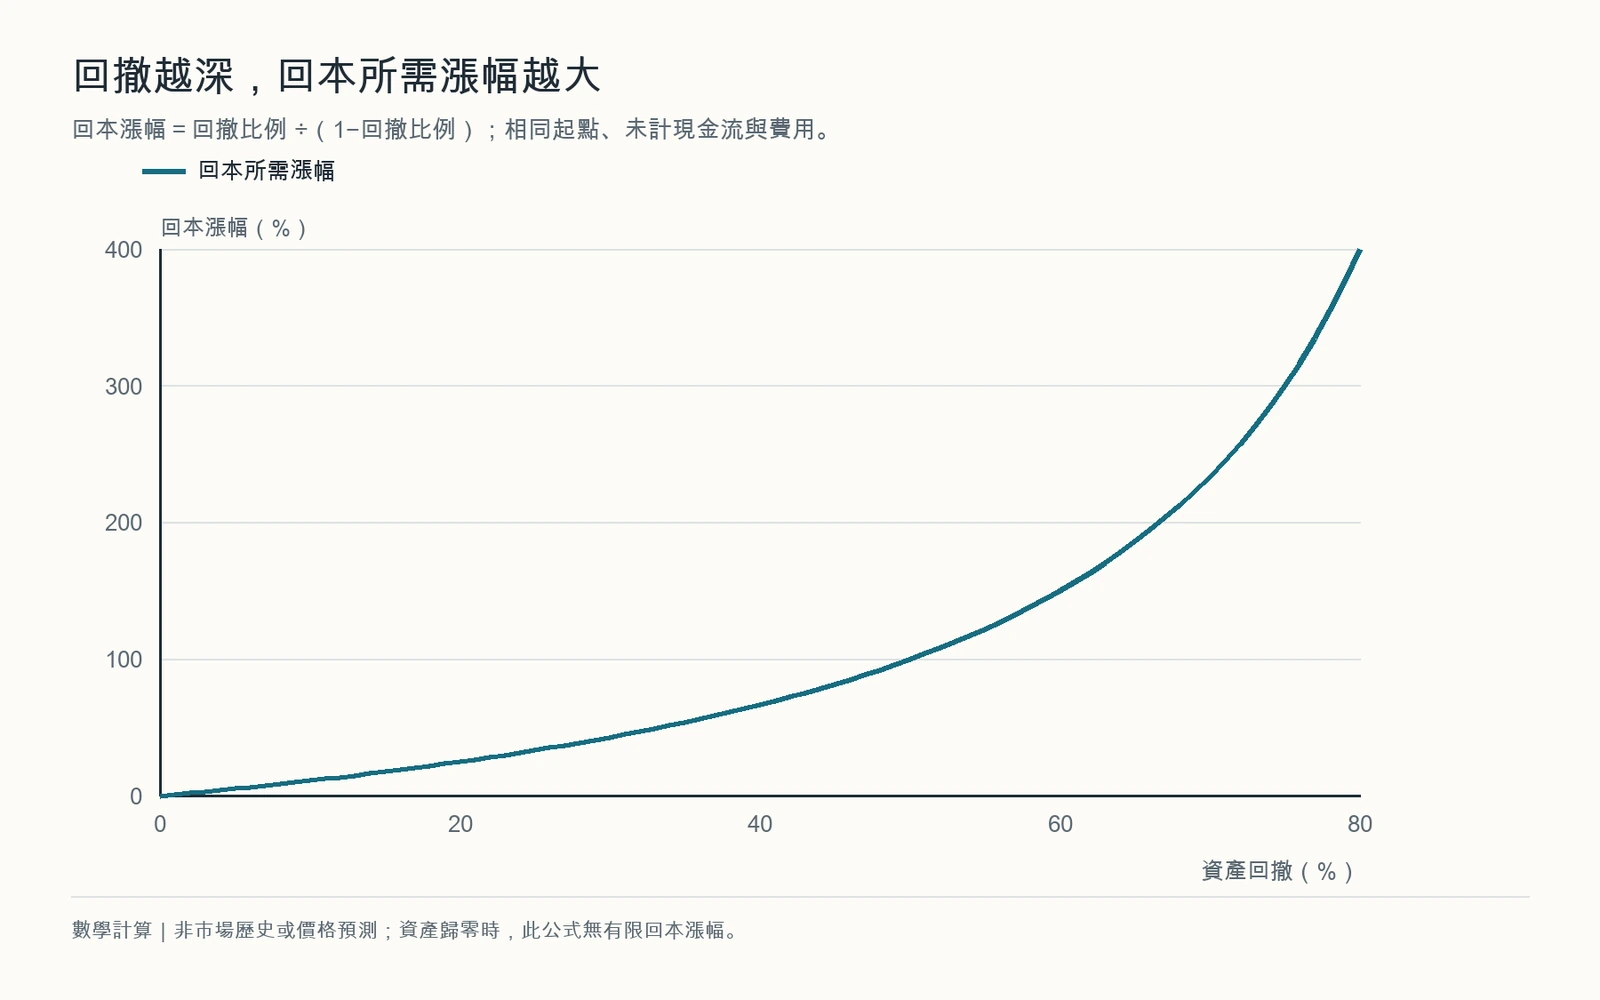
依公式計算,非市場歷史資料;未計入費用、稅與現金流。
曲線越往右越陡。從20%損失擴大到30%,回本要求增加約17.9個百分點;從70%擴大到80%,則增加約166.7個百分點。損失相差同樣10個百分點,後果很不一樣。
回本價格與回本時間是兩個問題
假設資產已下跌50%,之後每年穩定上漲10%,且全部收益再投資,回到原點約需7.3年。這只是用複利公式求出的情景,不代表任何資產會提供固定年報酬。
價格即使終有一天回升,也未必符合持有人的用錢時間。三年後要支付的學費,與十年後才需要的資金,承受同一段回撤時的約束不同。「沒有賣就沒有損失」忽略了資金可能在低點被迫使用。
費用也會改變回復路徑。持續的管理費、交易費與融資成本會減少留在帳戶裡的資產,實際回本要求可能高於表中理想算式。SEC投資者教育資料說明了投資費用對長期累積的影響。
加碼會改變成本,但不會消除原來的損失
100元買入一單位,跌到50元後再花50元買入一單位,平均成本降至75元。價格從50元回到75元,整體部位即可回到150元投入本金;所需漲幅是50%,低於最初單一部位的100%。
代價是又投入50元,持有數量也翻倍。這筆交易不是用技巧消除了損失,而是用更多資金改變了整體成本與風險暴露。若價格繼續下跌,新投入部分同樣承受損失。
評估回撤時,可以分別寫下三個數字:已投入多少資金、剩餘資產多少、何時必須使用這筆錢。它們比單看平均成本更能說明持有能力。本文的算式不適用於把槓桿清算風險忽略之後的「等回本」計畫。
計算核對:2026年9月23日。
參考資料
用於本文所連結的資料、規則或歷史日期核對;試算由本站依文中假設計算。
資料查閱: · 編輯說明