尤其在借貸產品中,APR可能包含依法定口徑計算的費用,不能一律當成「沒有費用的單利」。下文只比較固定名目收益率的數學情景,不替代各地貸款或存款揭露規範。
以一萬元和12%作比較
假設本金10,000元,一年名目收益率12%,利息可以按約定頻率以同樣利率再投入,期間沒有價格波動、提款、費用或稅。
| 標示與計算方式 | 一年後本息 | 實際一年收益率 |
|---|---|---|
| 年率12%,不在年內複利 | 11,200.00元 | 12.00% |
| 名目年率12%,每月複利 | 11,268.25元 | 約12.68% |
| 名目年率12%,每日複利,365日 | 11,274.75元 | 約12.75% |
| APY直接標示12% | 11,200.00元 | 12.00% |
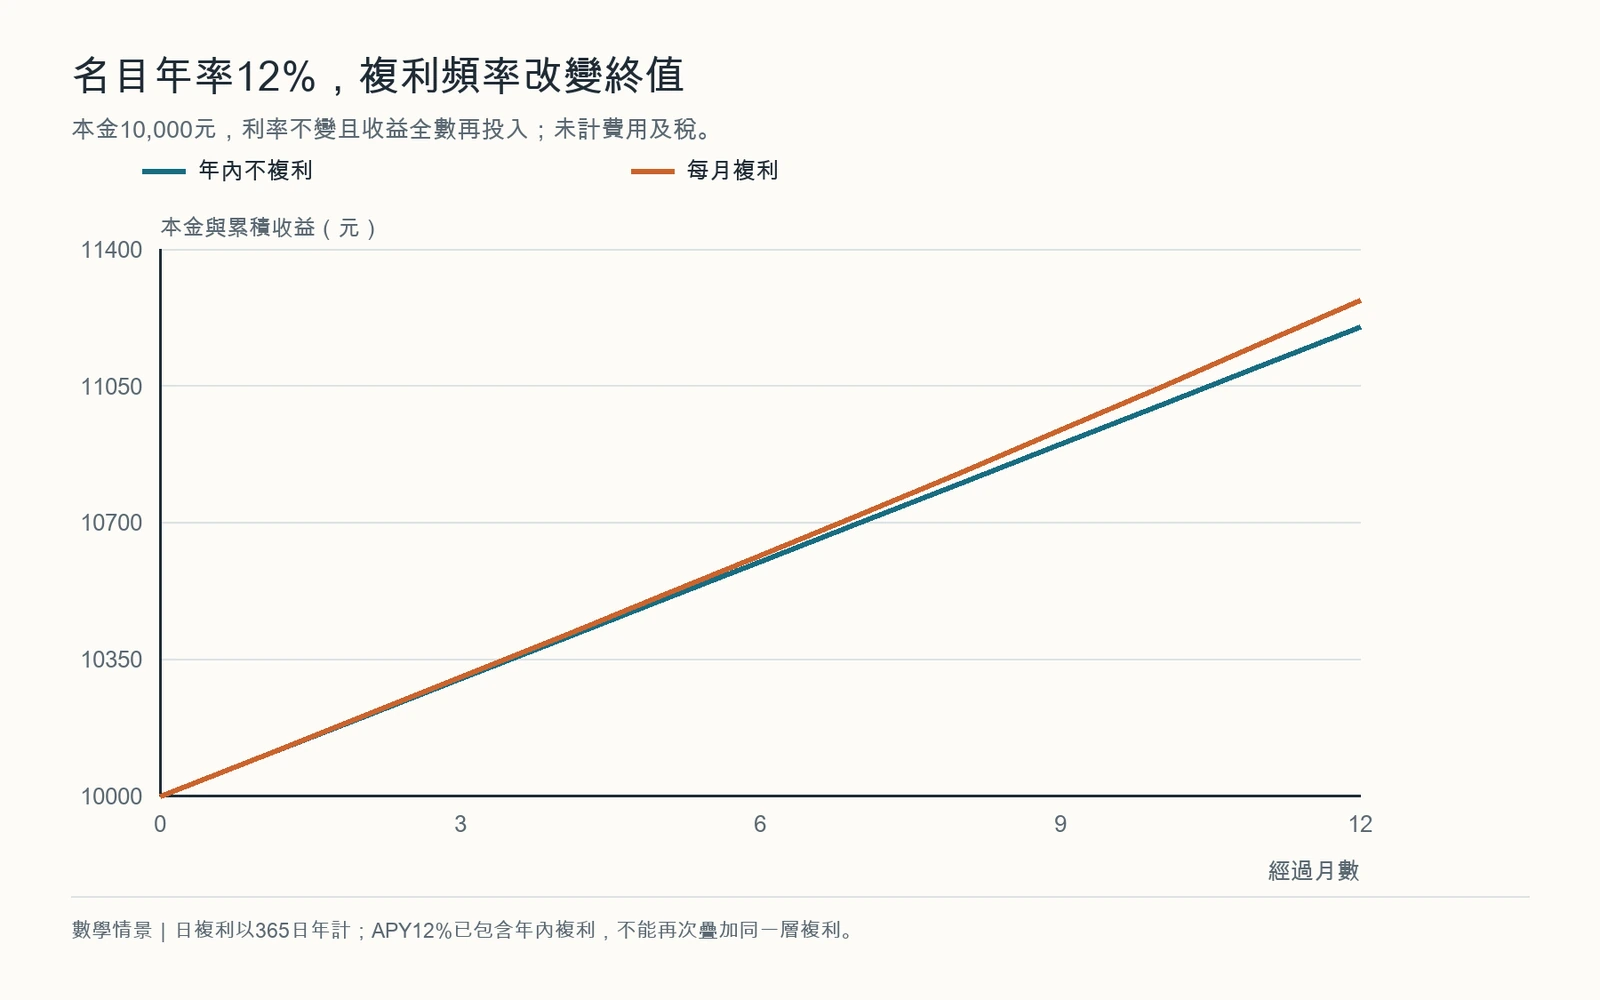
假設算例。APY12%已表示一整年的收益率,不能再當成名目年率重複加上同一層複利。
若名目年率為r,每年複利m次,APY=(1+r/m)的m次方−1。以12%、每月複利代入,就是(1+0.12/12)的12次方−1,約12.6825%。
「可以再投入」是複利成立的條件
平台每週發放獎勵,不代表獎勵會自動投入,也不保證下一週仍有相同利率。若獎勵以另一種代幣發放,還需要兌換、承擔價格波動,甚至支付鏈上費用,才能回到原本的投資部位。
因此,APY是條件下的年化結果,不能把短期高獎勵率當成未來一年確定收入。小額部位還可能因固定費用,失去頻繁再投入的好處。
代幣收益率與本幣報酬為何不同
若投資本金是加密資產,代幣數量增加不等於以台幣或美元衡量的資產增加。例如代幣數量一年增12%,價格卻跌20%,總價值會變成原來的1.12×0.8=0.896,亦即下降10.4%。這與利息是否複利是不同層次的問題。
比較兩個方案時,先統一投入幣種、持有期間、收益幣種與費用,再看是否能按同樣條件再投入。借款則還要確認APR是否包含各項費用及現金流時點。美國消費者金融保護局的APY計算規則把利率與複利頻率納入存款年化收益;其房貸APR說明則指出,借款APR還納入部分費用。這些美國揭露口徑不宜直接當成所有地區或加密產品的法律定義。
一個清楚的報價應能回答:利率如何計算、多久結算、利率是否浮動、收益能否再投入,以及本金與收益可能承受什麼損失。只知道12%,還不足以比較最終結果。
試算與資料核對:2026年9月23日。
參考資料
用於本文所連結的資料、規則或歷史日期核對;試算由本站依文中假設計算。
用於本文所連結的資料、規則或歷史日期核對;試算由本站依文中假設計算。
資料查閱: · 編輯說明