已有美元、未來也要用美元的人,與拿台幣換美元、到期再換回的人,面對的是不同問題。後者需要完成兩次換匯,不能只比較存款廣告上的年利率。
三個數字決定台幣終值
設台幣本金為P,買進美元的實際匯率為S₀,到期賣出美元的實際匯率為S₁,美元持有期間報酬率為r。忽略另外收取的費用及稅,台幣終值為:
P ÷ S₀ × (1+r) × S₁
買美元通常看銀行賣出價,賣美元看銀行買入價;用同一個中間價代替兩次實際報價,會漏掉換匯價差。匯率單位也要一致,本文均用「一美元兌多少新台幣」。
四種匯率下,利差的效果不同
以下是假設:台幣本金320,000元,以32元買入一美元,美元定存一年利率4%,台幣定存一年利率2%。這些數字只供計算,並非2026年的銀行報價;兩邊均以一年到期、單利、未扣稅計算。
美元本金10,000元,到期本息10,400美元。台幣定存到期則為326,400元。
| 到期賣出美元匯率 | 美元定存換回台幣 | 相對台幣本金報酬 | 與台幣定存終值相比 |
|---|---|---|---|
| 30 | 312,000元 | −2.50% | 少14,400元 |
| 31 | 322,400元 | +0.75% | 少4,000元 |
| 32 | 332,800元 | +4.00% | 多6,400元 |
| 33 | 343,200元 | +7.25% | 多16,800元 |
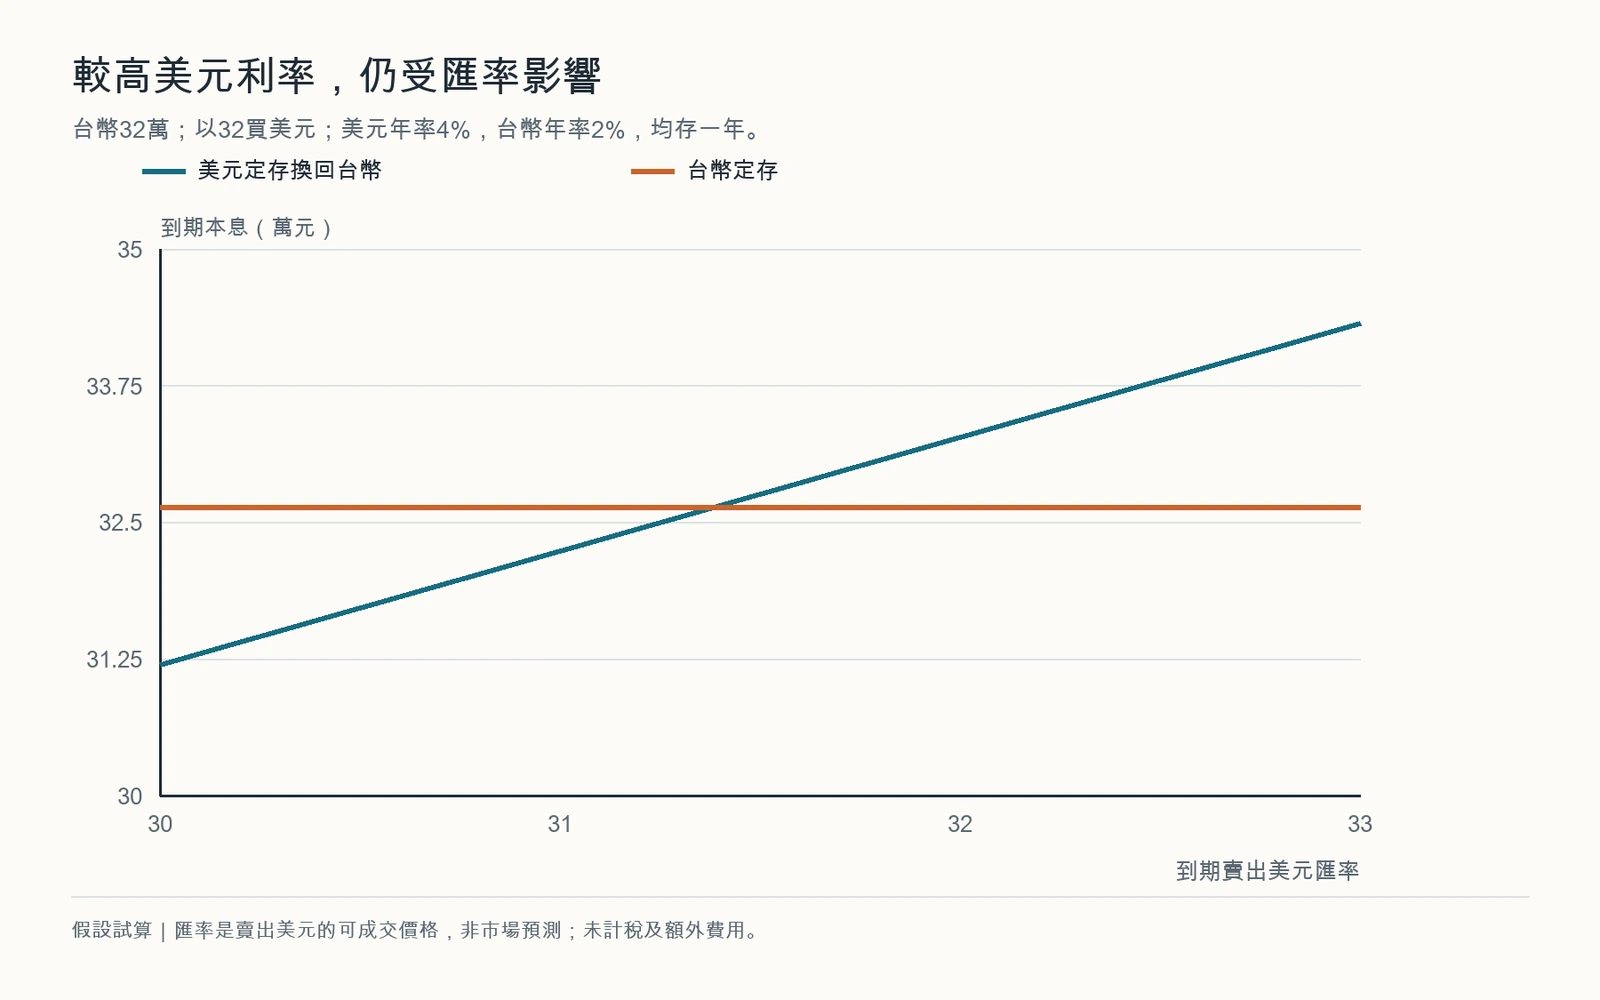
假設利率與匯率情景,非市場預測;到期匯率採實際可成交的賣出美元報價。
在這個例子裡,到期匯率約31.3846時,兩種方案終值相同。換句話說,美元約1.92%的貶值就能抵銷兩個百分點的名目年利差。這是乘法結果,不能直接把「4%減2%」當作匯率容忍度。
優惠利率還要對齊期間
一個月年利率較高的活動,不能直接與一年期定存的全年收入相比。若後續無法以同樣利率續存,全年實際利息就不同。新資金、最低金額、通路與提前解約,也會改變能否取得廣告利率。
例如,銀行的外幣定存說明明確提醒,提前解約可能折減利息,轉回本幣也可能發生匯兌損失。這是產品條件與匯率風險的提醒,不代表本文推薦該行方案。
如果一年後要繳美元學費,美元定存可以讓資產與支出幣種更接近;如果一年後要付台幣房貸,則仍需面對換匯結果。先確定未來支出幣種,再比較利率、期限與實際匯率,才能回答這筆存款對自己是否划算。
計算與資料核對:2026年9月23日。
已有美元搭配換匯任務時,門檻與上限如何影響結果
銀行以短期高利率吸引換匯時,手中已有美元可用餘額的存戶,可以比較兩種安排:完成換匯任務,再由美元帳戶扣款承作優惠定存,或是保留這筆台幣,讓既有美元繼續採用一般美元方案。以下以這兩種安排作為比較情境。
以國泰世華銀行新戶美金優利定存活動為例,本文資料與分析截至2026年10月30日,活動條款於2026年11月1日再次查核。活動對象為此前未曾持有該行任一台幣或外幣帳戶,並於2026年10月1日至12月31日首次同時申辦這兩類帳戶、經審核完成開戶的自然人;曾持有帳戶後銷戶者也不符合資格。成功開戶後30天內,以台幣買入美元累計達等值新台幣50,000元以上,可取得1個月期、年利率7%的定存資格。起存金額為1,000美元,單筆上限50,000美元,每人限承作一筆,並受全行總額度與銀行實際受理情況限制。活動另有指定承作期間,例如10月成功開戶者,須於2026年12月15日至2027年1月29日的銀行營業日辦理。中途解約須整筆辦理,且不適用優惠利率;存期未滿一個月不計息。
為了算清楚既有美元餘額何時能讓參加優惠較有利,以下先設定:在同一個換匯任務日一次完成買匯,由外幣帳戶扣款承作,到期本息存回外幣帳戶。兩種安排都算到相同的實際入帳與估值終點日,遇假日順延時重新計算期間,並以當時銀行買入美元、也就是存戶賣出美元換回台幣的共同可成交匯率 s 折算終值。s > 0,單位為TWD/USD。
資料依據:新戶美金優利定存活動條款
五個符號與比較方式
每次比較,兩種安排在任務日的起始台幣與美元金額都相同;任務日及之後各日的台幣餘額,也都足以支付任務支出與實際費用,餘額維持非負。共同的既有美元本金及一般收益可在差額中抵銷;未存入優惠定存的美元餘款,仍依兩邊相同的一般安排保留。兩邊剩餘台幣及其收益也完整保留,只有共同部分才抵銷。計算使用以下五個符號:
A:承作日已在帳上、可動用的既有美元餘額,A ≥ 0,包含承作日前已入帳可用的收益。推導並未要求這筆美元原本就在承作銀行的同一帳戶。
N:換匯任務在承作日實際已入帳、可動用的淨美元。初始買得美元金額,是實際用來買美元的任務台幣除以任務日銀行賣出美元的實際成交匯率,單位同樣為TWD/USD。另收的台幣費用依實際發生日計入台幣費用終值,不在這裡除以匯率換算。N 只包含承作日已入帳可用的金額,以及承作日前已入帳可用的等待期間收益。承作前已發生、但尚未反映在入帳額的美元扣費,計算承作日餘額時,須依實際發生日扣除美元費用金額及因此少生的等待收益;已反映在匯率或入帳額的費用與收入,各計一次。
P:銀行實際全額受理、且資金可供扣款的優惠定存本金。受理時1,000 ≤ P ≤ 50,000;未受理時 P = 0。
D:在相同實際收款終點下,優惠方案本息係數 p 減去一般方案本息係數 b,也就是 D = p − b。兩邊分別依各自實際天數與計息基準,例如360天或365天換算。b 須代入未來實際適用的條件,現有參考利率並未承諾未來收益;以下簡式以 D > 0 為前提。
K:換匯任務的淨負擔,折合成美元計算。先把保留任務台幣及其收益的本息終值,加上台幣費用與稅負的終值差額(參加方案減保留方案),再除以匯率 s 換算成美元;接著扣掉任務美元依一般安排持有的淨終值。
K 還要扣掉承作日尚未入帳、之後才收到的收益等美元收入淨差額(參加減保留)。每筆晚入帳收益都依實際入帳時點與當時可再投資的條件,算到共同終點;這裡只計入前一項「任務美元一般安排淨終值」尚未包含的部分。若前項已包含某筆收入及其後續收益,這裡就排除該筆,讓每筆收入及後續收益只計一次。
最後,再把尚未計入 A、N 或實際淨收益的其他美元費用與稅負終值差額(參加減保留)加回 K。額外美元費用會提高 K,額外美元收入會降低 K;本金、收益與費稅都須完整計入。若任務換匯所得美元的淨終值及淨收入,已足以涵蓋保留台幣的本息與全部費稅差額,K 可以是負數。
以下判斷適用於兩邊等待期間、一般方案與餘款安排相同,比較終點及可成交匯率相同,固定費稅不隨 A 或 P 改變,而且銀行確認受理的情況。比較不同 A 時,每次兩邊起點均相同,其餘參數固定;可用資金足夠時,取 P = min(50,000, A + N)。
參加優惠方案的終值較高,當且僅當:
P × D > K
P × D = K 時,兩種安排的終值相同;P × D < K 時,保留台幣較有利。
資料依據:新戶美金優利定存活動條款
既有美元餘額的三個區間
承作日可用美元總額 A + N 與50,000美元承作上限的關係,決定能取得多少優惠利差:
| 可用美元總額 | 能否承作與本金 P | 參加優惠終值較高的條件 | 比較結果 |
|---|---|---|---|
| A + N < 1,000 | 未達起存門檻,P = 0 | 無法承作優惠 | 銀行不受理優惠定存;換匯任務資金依各自安排結算,沒有優惠利差。 |
| 1,000 ≤ A + N < 50,000 | A ≥ max(0, 1,000 − N) 且 A < 50,000 − N,P = A + N | A > K / D − N | 既有美元餘額增加時,優惠利差隨之增加。A 達臨界值時兩邊終值相同,超過臨界值後參加優惠較有利。 |
| A + N ≥ 50,000 | A ≥ max(0, 50,000 − N),P = 50,000,已達上限 | K < 50,000 × D | 優惠利差最高為50,000 × D。K < 50,000 × D 時,參加優惠終值較高;K = 50,000 × D 時,兩邊終值相同;K > 50,000 × D 時,保留台幣較有利,再增加既有美元餘額也不改變結果。 |
在未達上限的區間,A = K / D − N 只有落在可行範圍 [max(0, 1,000 − N), 50,000 − N) 內,才是損益兩平點。當 K < 0 且 D > 0,表示買匯與一般配置的淨終值已足以涵蓋保留台幣的本息及費用稅負,整體優勢也包含換匯與一般配置的結果。若全行總額度已滿或銀行未受理,則 P = 0,回到沒有優惠利差的情況;此時須按未承作結算,不預設銀行會受理部分本金。
資料依據:新戶美金優利定存活動條款
301.39美元毛利息與實際增加的利差
計算收益時,要分開看帳面毛利息與扣除比較基準後的利差。假設一位新戶符合資格,在2026年12月15日成功由美元帳戶扣款,承作上限USD 50,000,於2027年1月15日到期入帳,實際計息31天。依官方計息方式,本金乘以年利率、再乘以實際天數並除以360:
50,000 × 7% × 31 / 360 = 301.39美元(稅前毛利息)
301.39美元是這筆假設成功承作50,000美元定存的稅前毛利息。要算出活動帶來的額外利差,還須扣除一般方案原本能取得的收益。承作本金可能包含新買入的任務美元,也可能在既有美元足夠時,全數由既有美元支應,讓任務美元留在一般方案作為餘款。未參加的安排則完整保留任務台幣與既有美元。
在選定的共同終點與一般方案下,優惠利差最多為50,000 × (p − b),其中 p、b 分別依兩種方案的實際天數與計息基準計算。仍須滿足50,000 × D > K,換匯並承作優惠定存的終值,才會高於保留台幣的安排。
資料依據:新戶美金優利定存活動條款
哪些情況需要改用完整現金流比較
可扣款餘額與跨行差異。 承作日有足夠資金可扣款,以及兩種安排的美元都能取得相同一般收益,是兩個分別需要成立的條件;推導沒有要求既有美元原本就在承作銀行。若須跨行調撥,實際匯費、郵電費、稅負及資金在途期間的等待收益差,都須依真實發生日換算計入。若收益金額或入帳時點不同,或費用稅負隨金額改變,即使本金已達上限,兩邊差額仍可能變動,門檻也未必提高。這時須保留既有美元在兩種安排下的差異,重算全部現金流。
扣款與到期存回的帳戶。 本節簡式採「外幣帳戶扣款,到期存回外幣帳戶」。依官方條款,若選擇由台幣帳戶扣款,到期本息會按銀行當日牌告匯率換回新台幣,存入原扣款帳戶。這條路徑須另依兩次實際匯率計算現金流。
原本就有換匯需求。 若存戶本來就打算在任務日把台幣換成美元,買匯支出便是兩種安排都會發生的共同現金流。比較時只抵銷真正共同的本金與收支,仍計入各自不同的等待收益、成交匯率、實際增加的費稅,以及後續一般收益的差異。
分次換匯與變動條件。 活動允許在30天內累計換匯達標,本節簡式只處理同一任務日一次買匯。分次換匯時,每筆都須依實際金額、成交匯率、扣費及發生日期,算到共同終點後加總。若後續一般方案的收益參數改變,或 D ≤ 0,也須逐筆重算全部現金流,改用完整結果比較。本分析不構成任何銀行推薦或操作建議。
資料依據:新戶美金優利定存活動條款
參考資料
用於本文所連結的資料、規則或歷史日期核對;試算由本站依文中假設計算。
活動條款於2026年11月1日再次查核;新增分析資料截至2026年10月30日。條件比較與推導見正文,實際受理及適用收益仍須依辦理時確認。
資料查閱: · 編輯說明