本文以台灣持卡人為主要讀者,算例採假設條件,不是任何銀行的現行報價。
先分清楚還款安排
分期可能在刷卡時由商店提供,也可能事後向發卡銀行申請。手續費、利率、是否占用額度及提前結清條件,應逐項確認。金管會的信用卡分期付款作業規範要求揭露相關利率、費用及總費用年百分率等資訊;當期應繳的分期本金和利息等,須按規定納入最低應繳款項,不能把它想成可以無限往後延的付款。
上述規範要求分期手續費以一次收取為原則,採固定金額;同類型、同期數的分期商品,不得因金額或持卡人不同而收取不同手續費。下列1,800元僅為固定費用的假設,不代表銀行會按本金的3%收費。
循環信用的計息則與帳款、還款時間和契約有關。「有繳最低金額」與「沒有利息」是不同的事。實際帳單中若還有新消費、費用或逾期,計算也會比單筆算例複雜。
用同一筆六萬元比較
假設同樣在12個月內還清60,000元,期間不新增消費,且按時還款:
| 假設方案 | 每期安排 | 12個月總還款 | 利息及費用 |
|---|---|---|---|
| 真正零利率、零手續費 | 每月5,000元 | 60,000元 | 0元 |
| 零利率,一次收取固定手續費1,800元 | 本金每月5,000元;首期另付1,800元 | 61,800元 | 1,800元 |
| 年利率12%,按月本息平均攤還 | 每月約5,330.93元 | 約63,971.13元 | 約3,971.13元 |
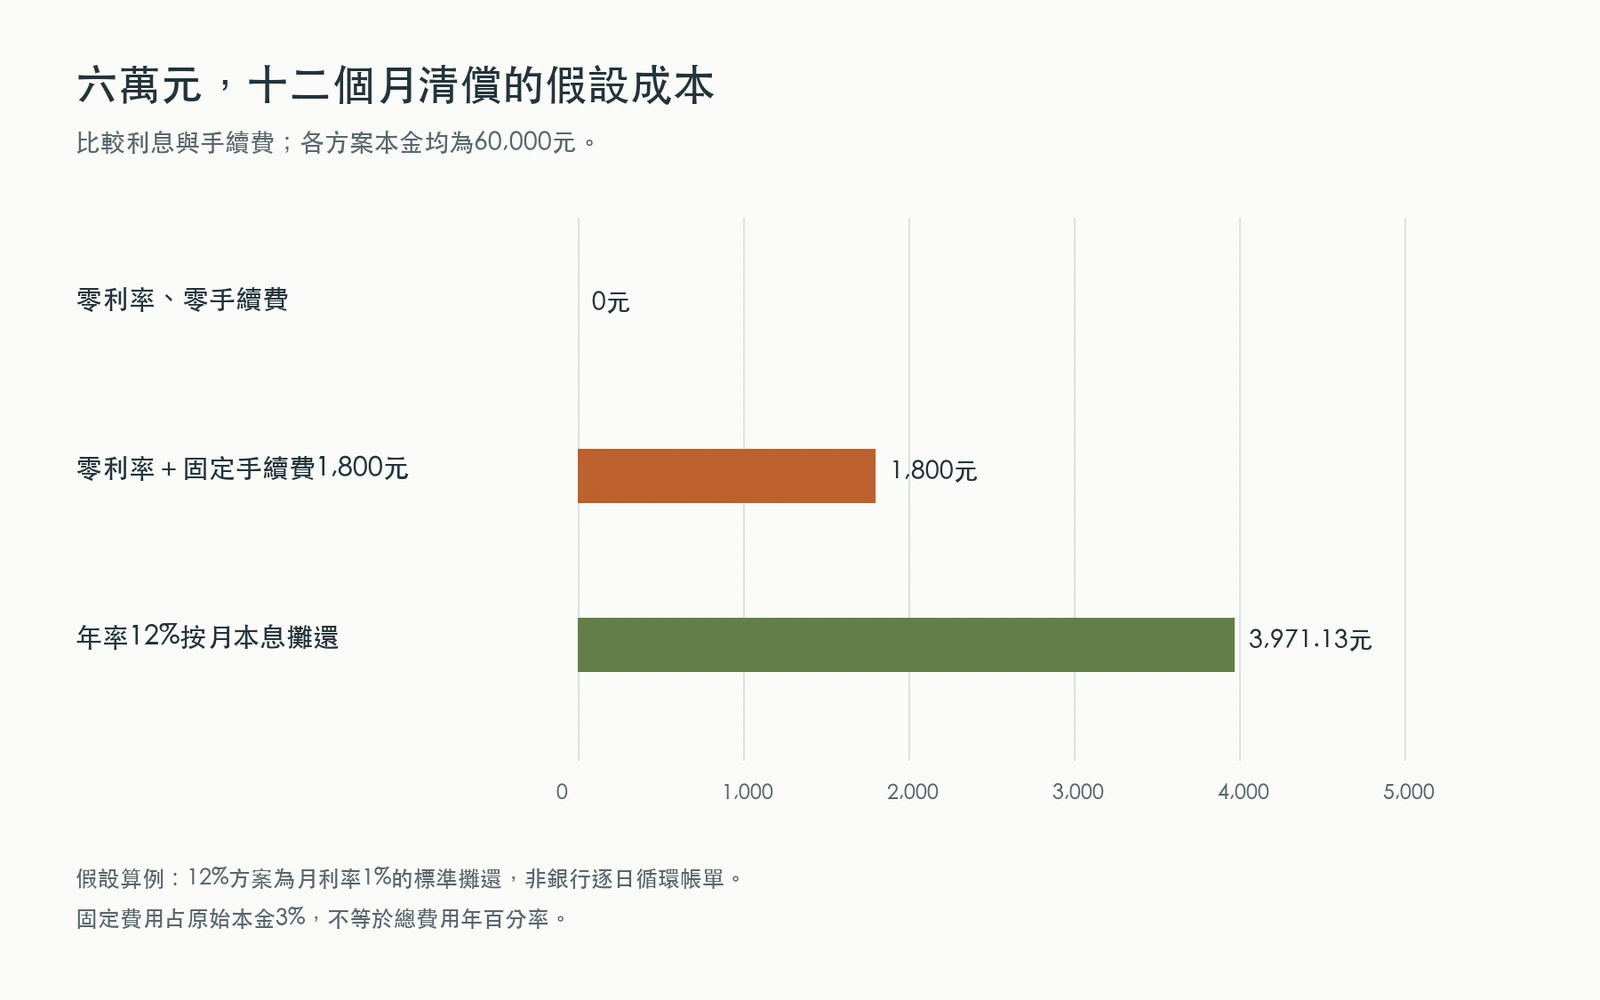
第三列是將年利率除以12、按月餘額計息的標準攤還模型,用來統一比較期限,並非信用卡實際逐日循環計息帳單。金額四捨五入,實際末期會調整。
第二列的1,800元相當於本金的3%;這個3%是「全年付出的費用占最初本金」,不是總費用年百分率。因為本金每個月都在下降,用60,000元當作全年都未償還的分母,會低估實際融資成本。若要準確比較,需依各期現金流計算,並核對銀行揭露的總費用年百分率。
低月付與便宜,未必同時成立
延長期數通常可以降低每月壓力,但也可能增加利息。若比較時一邊選12期、另一邊只繳最低應繳,兩筆債務的清償時間便不一致,不能只憑第一個月月付額選擇。
比價格之前,可以先把支出與收入排成月份:首期手續費會不會讓當月現金不足;未來是否有保費、稅款或其他分期重疊;若想提早結清,還剩哪些費用。這些條件會直接影響方案是否可負擔。
一個明確的檢查順序是:確認總借款、清償月份、逐期付款、全部費用,再看付款後剩餘生活預算。若需要靠新增借款支付舊帳,單純延長分期可能只是在推遲資金缺口,而不是解決它。
資料與試算核對:2026年9月23日。實際計息、費用及還款抵充方式以發卡契約與帳單為準。
參考資料
用於本文所連結的資料、規則或歷史日期核對;試算由本站依文中假設計算。
資料查閱: · 編輯說明