聯準會於2026年10月9日公布2025年家庭財務調查(Survey of Consumer Finances,SCF)。官方報告分別列出高還款負擔與遲繳比例;公開微資料顯示,兩項指標只部分重疊。資料版本截至2026年10月9日,分析對象是美國家庭。
還款比率與遲繳經歷,記錄的是不同時間
調查中的還款收入比,以受訪時的月度債務償付額,除以前一個日曆年稅前收入的月均值。2025年調查使用2024年收入,並調整為2025年幣值。分子可能包含房貸稅款與保險,房租及租賃付款則不在這項比率內。
「曾遲繳」問的是受訪前一年,貸款或房貸是否曾遲繳或漏繳。這是家庭自報的付款經歷,不是受訪當天仍逾期的比例,也不是未償貸款金額中有多少逾期。兩項資料並未追蹤一個家庭跨過40%後是否開始遲繳。
資料依據:聯準會:Changes in U.S. Family Finances from 2022 to 2025聯準會:摘要變數構造程式聯準會:2025 SCF程式碼與方法說明
曾遲繳的家庭,多數受訪時未超過40%
下表把兩項公開變數交叉;每一格的分母都是全部家庭,包括當時沒有債務的家庭。數值是調查加權估計,並非直接清點樣本戶數。
| 受訪時還款收入比 | 曾遲繳或漏繳 | 未回報該經歷(含問題不適用) | 合計 |
|---|---|---|---|
| 超過40% | 3.2% | 5.4% | 8.6% |
| 未超過40% | 16.3% | 75.0% | 91.4% |
| 全部家庭 | 19.6% | 80.4% | 100% |
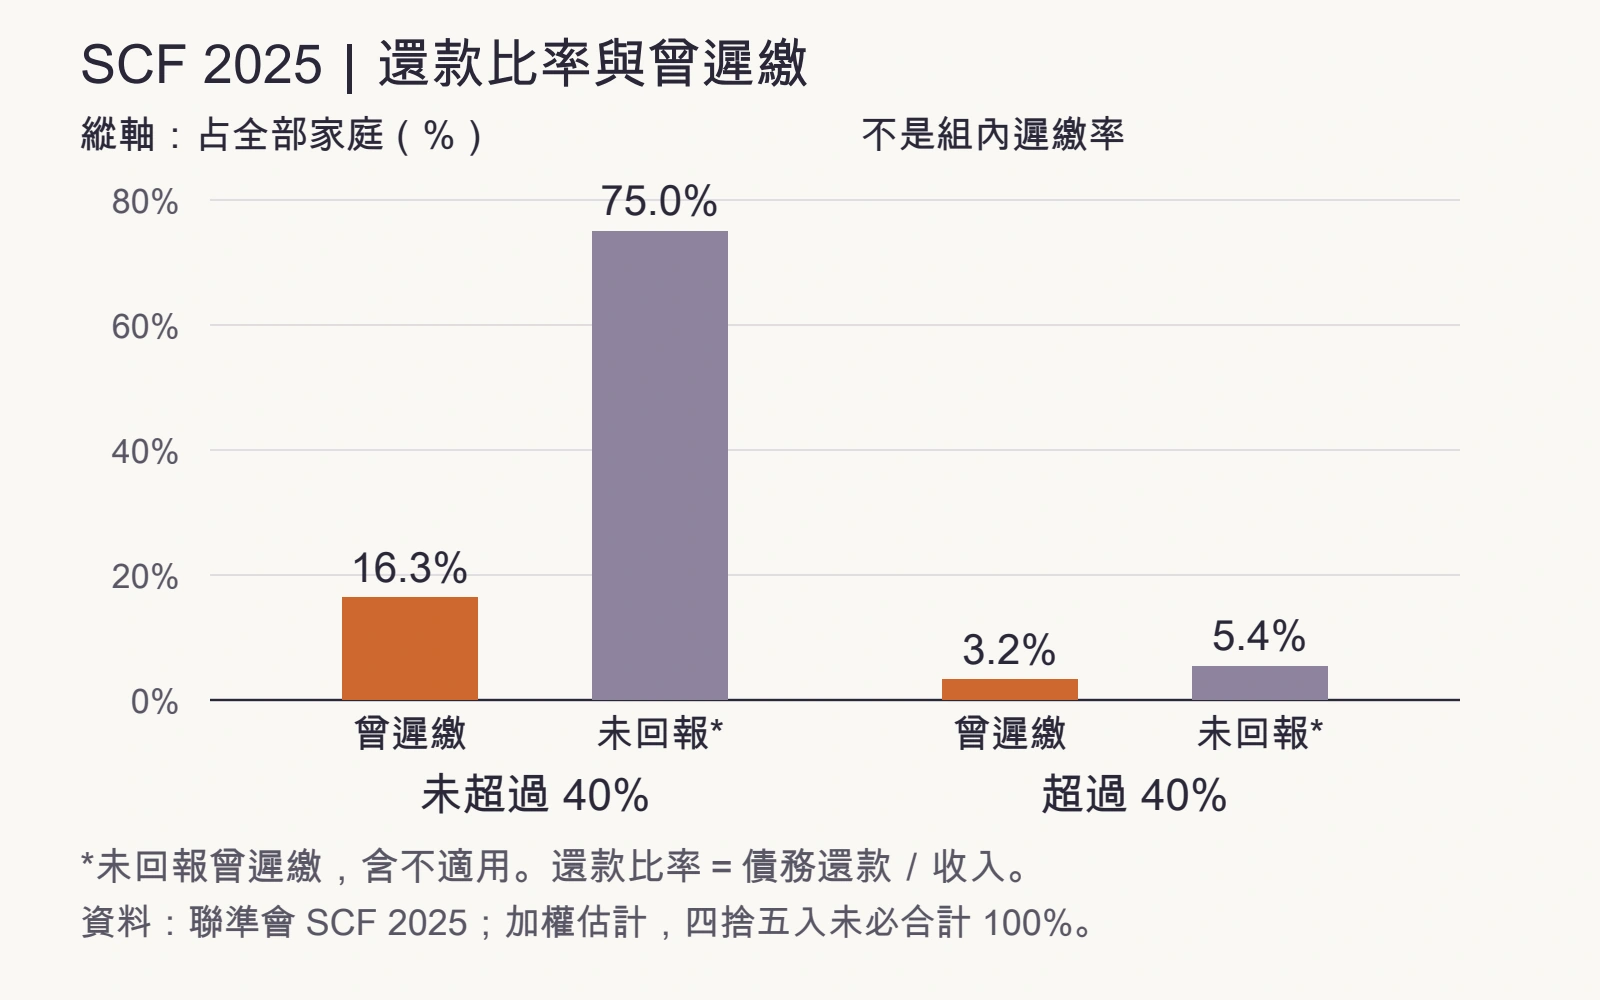
在所有回報曾遲繳的家庭中,受訪時比率未超過40%的占83.4%;按抽樣與插補誤差計算的95%正態近似區間約為80.7%至86.2%。較大的未超四成組,包含了較多曾遲繳家庭。這個數字回答「曾遲繳者落在哪一組」,沒有回答「哪組家庭較容易遲繳」。
表內數值經四捨五入,可能有尾差。83.4%是五次插補各自條件比例的平均值,不是用表內兩個已四捨五入的格數相除。
資料依據:聯準會:Changes in U.S. Family Finances from 2022 to 2025聯準會:2025 SCF公開摘要提取資料聯準會:摘要變數構造程式聯準會:2025 SCF程式碼與方法說明聯準會:SCF標準誤差說明聯準會:2025 SCF重複權重
有負債家庭中,高比率組回報遲繳的比例較高
若把問題改成「這一組有多少家庭回報曾遲繳」,分母就要換成各組本身。為了比較借款家庭,以下再限定為受訪時債務餘額大於零者。
| 受訪時仍有負債的家庭 | 組內回報曾遲繳或漏繳比例 | 約95%正態近似區間 |
|---|---|---|
| 還款收入比超過40% | 37.5% | 32.2%–42.9% |
| 還款收入比未超過40% | 23.8% | 22.4%–25.2% |
兩組相差約13.8個百分點,差值的近似區間為8.2至19.4個百分點。超過40%那組只占目前有負債家庭約11.2%;因此,即使它的組內遲繳比例較高,也可以只占所有曾遲繳家庭的一小部分。組內比例與全部遲繳者的構成,回答不同問題。
公開資料也有少數家庭回報曾遲繳,受訪時卻沒有正債務餘額。上表的分子和分母都限定目前有債務者;前一節83.4%的分母則保留所有回報曾遲繳的家庭。資料沒有說明這些家庭的債務如何變動。
資料依據:聯準會:2025 SCF公開摘要提取資料聯準會:摘要變數構造程式聯準會:2025 SCF程式碼與方法說明聯準會:SCF標準誤差說明聯準會:2025 SCF重複權重
40%分類不能替代自己的付款紀錄
較高比率組回報曾遲繳的比例較高,不等於比率造成了遲繳。收入、債務與家庭成員在一年內可能改變,收入波動、債務種類或支付安排也可能同時影響兩項指標;本次交叉計算沒有分離這些原因。
閱讀還款負擔數字時,先核對收入取哪一年、償付額涵蓋哪些支出,以及遲繳紀錄的回顧期間。房租不在這個SCF比率的分子內,仍然會占用家庭現金流;低於40%也不能保證每個到期日都有足夠資金。這份美國調查不能直接換成台灣銀行的核貸標準或個人的安全負債額。
官方計算還設有最低收入分母,約為2025年幣值每年3,047美元;收入很低或為零時使用此下限,沒有債務的家庭比率為零。文中的「未超過40%」是這套官方編碼的結果,不能任意換成未調整的實際收入後沿用同一估計。
資料依據:聯準會:Changes in U.S. Family Finances from 2022 to 2025聯準會:摘要變數構造程式聯準會:2025 SCF程式碼與方法說明
資料與重算方法
資料採SCF 2025公開摘要提取檔,包含4,360個家庭、每家庭五次插補,共21,800筆記錄;五筆不是五個獨立家庭。調查主要於2025年4月至12月進行,約七分之一訪談在2026年1月至5月完成。公開資料為保護隱私有所調整,與官方內部最終資料可能有小幅差異。
每次插補先用調查權重,將符合分子條件的權重總和除以符合分母條件的權重總和,再平均五個比例。分類用PIR40(還款比率嚴格大於0.4)、LATE(曾遲繳或漏繳)及HDEBT(目前債務餘額大於零)。
不確定性依官方方法,用第一組插補的999組重複權重估計抽樣方差,再加上五次插補間方差的6/5;組間差值以同一重複抽樣的差值計算,保留兩組的共同變動。文中區間為正態近似,不涵蓋全部自報與測量偏差,也不是個人預測區間。
若原始資料、變數定義或權重被修訂,以上交叉比例需要重算。
資料依據:聯準會:Changes in U.S. Family Finances from 2022 to 2025聯準會:2025 SCF公開摘要提取資料聯準會:摘要變數構造程式聯準會:2025 SCF程式碼與方法說明聯準會:SCF標準誤差說明聯準會:2025 SCF重複權重
參考資料
2026年10月9日發布的完整報告;表5與相關正文分別列出還款負擔及遲繳,附錄說明調查、收入下限與償付口徑。本文交叉表由公開資料另行計算,並非報告原表。
原始公開資料;4,360家庭各五次插補。本文比例以調查權重計算,沒有將插補行數當獨立樣本數。
核對PIR40、PIRTOTAL、LATE、HDEBT、收入及償付額的定義與邊界;採用官方編碼,不另創貸款門檻。
問卷X3004、調查權重及MEANIT重複權重方法;大型代碼書只使用相關變數與方法段落。
依官方方法合併抽樣與插補變異;正態近似區間不涵蓋全部測量誤差。
第一組插補家庭的999組重複權重;與公開資料按家庭識別碼對齊,逐次重算分子與分母。
資料查閱: · 編輯說明