差異不能只由降息幅度解釋。公告前市場跌了多少、經濟為何需要降息,以及投資者是否急需現金,都會影響同一項政策的市場反應。
相同基準下的兩次降息
2019年7月31日聲明將聯邦基金利率目標區間降至2%—2.25%。2020年3月15日聲明則在疫情衝擊下將區間降至0%—0.25%,並公布資產購買安排。兩者的政策背景不同。
下表使用Coin Metrics的BTC美元日度PriceUSD,將公告前一日UTC收盤設為共同基準。3月15日公告在美國時間發布,日度價格仍可能混合公告前後交易,不能當作精確的分鐘級事件反應。
| 公告日期 | 當日 | 7日後 | 30日後 | 90日後 |
|---|---|---|---|---|
| 2019-07-31 | +4.90% | +24.80% | −0.12% | −1.65% |
| 2020-03-15 | +4.15% | +13.32% | +33.63% | +83.89% |
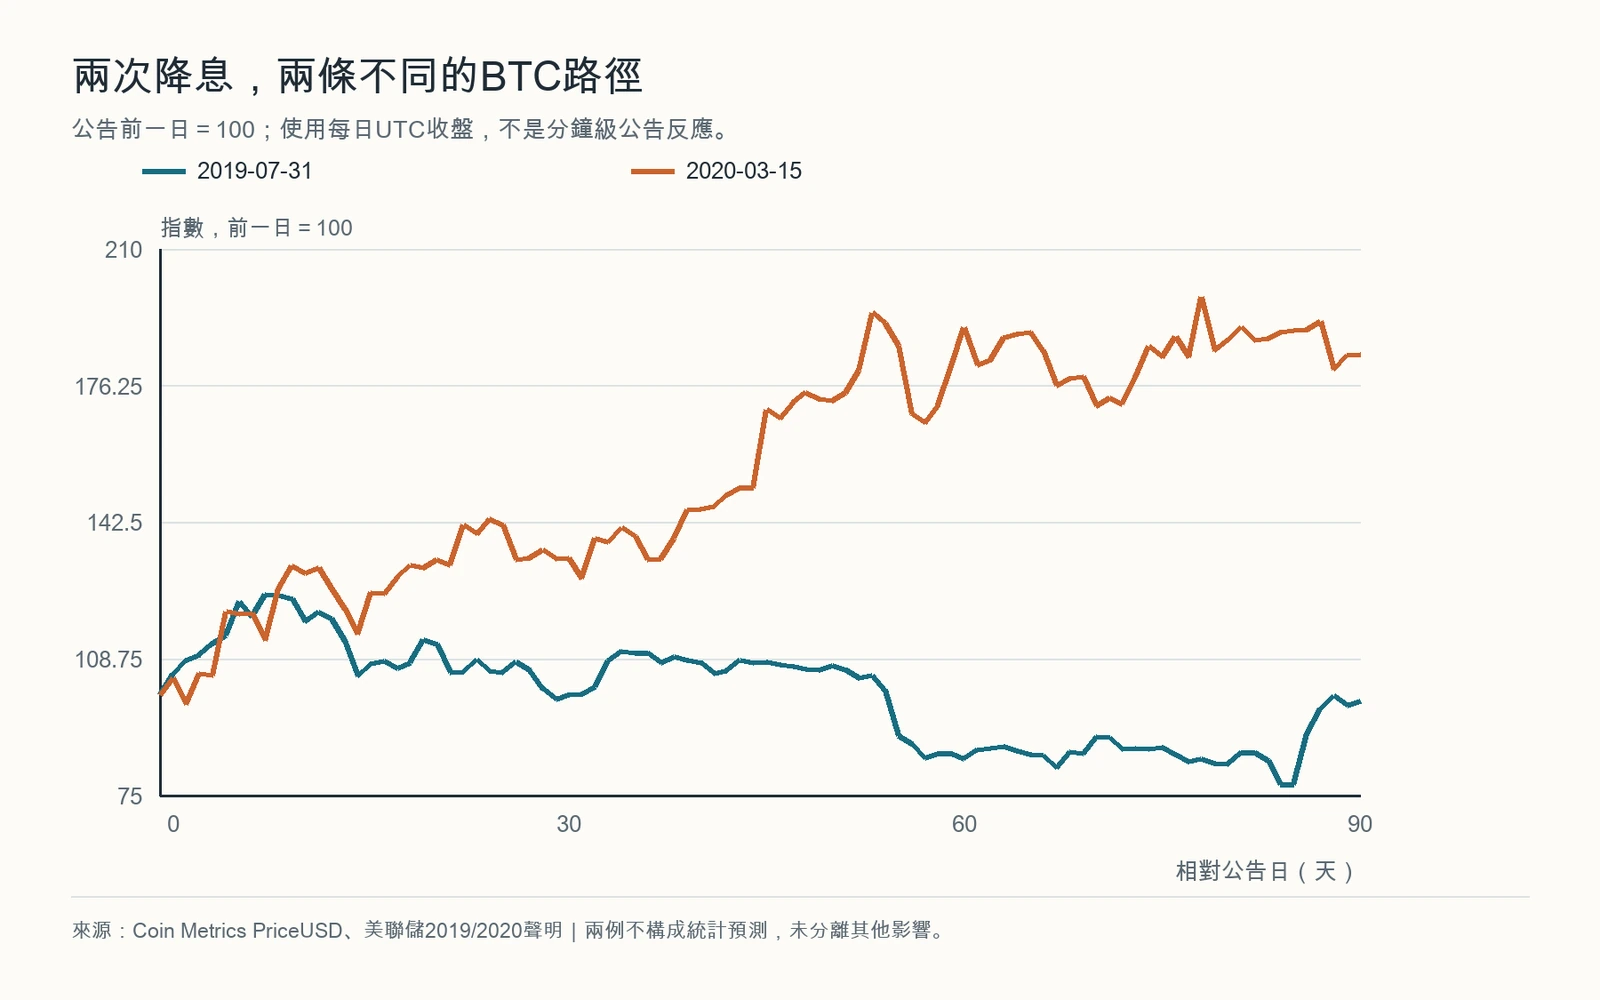
指數用於比較路徑,不代表可交易策略報酬。未控制其他市場因素,未計入成本。
2019年的例子尤其值得看完整:7日後漲幅約24.8%,30日後卻幾乎回到基準附近。如果文章只截取第一週,讀者會看到一個強烈利多故事;把窗口拉到一個月,敘事就不同了。
降息同時帶來兩種資訊
一方面,較低的短期利率可能降低融資成本,改變持有現金與承擔風險的相對吸引力。另一方面,緊急降息也可能讓市場更重視經濟惡化。這兩股影響可以同時存在,哪一股占上風,不能只看政策動作的名稱。
2020年3月BTC在公告前已經歷劇烈下跌。若從危機前高點計算,而非3月14日的低基準附近開始,投資者看到的報酬會完全不同。事後選擇起點,是政策行情分析最容易忽略的偏差之一。
本文沒有估算利率每下降一個百分點會帶來多少BTC報酬,也沒有以兩次事件建立統計模型。樣本只能用來檢查「只要降息就有固定走法」是否成立,不能用來估計下次會議的勝率。
看會議時,把決策與預期分開
會議前市場可能已經預期降息。真正的新消息,可能是降幅、未來路徑、資產負債表政策或對經濟的判斷。研究時宜記下會前預期、實際決策與公告後不同窗口的價格,避免把已知資訊重複解釋為利多。
這是歷史事件對照,不代表2026年當期政策方向。未來日程可見同系列FOMC與減半時間表,日期和利率決策仍需分開追蹤。
行情方法:Coin Metrics PriceUSD。資料與計算核對:2026年9月23日。
參考資料
用於本文所連結的資料、規則或歷史日期核對;試算由本站依文中假設計算。
用於本文所連結的資料、規則或歷史日期核對;試算由本站依文中假設計算。
用於本文所連結的資料、規則或歷史日期核對;試算由本站依文中假設計算。
資料查閱: · 編輯說明