本例比較臨時需要新臺幣 30 萬元或 90 萬元、預計可在原存單到期前補回資金的情境。兩種做法支應相同的臨時支出,投入相同的外部資金,最後統一比較原到期日留下的稅費前資產餘額。
產品規則依 2026 年 10 月 23 日查核資料;計息利率採用中華郵政提供、刊於中央社訊息平台的 2024 年 3 月 27 日生效歷史牌告利率。原存單一年期固定年利率為 1.725%,存入日對應的 3 個月期、6 個月期、9 個月期固定年利率,分別為 1.285%、1.450%、1.480%。兩次再存也假設可取得這組對應期限的固定利率。一年期整存整付按月複利計息,原存單存滿一年,到期本息為 1,017,387 元。
質借與解約再存,資金各怎麼走?
依中華郵政官網索引連結的定期儲金契約(頁尾標示 106.12)及定期儲金業務介紹,存單中途解約須整筆結清,依存款當時、實存期間相當期別的固定利率,以單利八折計息。存單質借最高為本金的九成,借款期限以原存單到期日為限,可隨時清償,利息可於還款時一併結清。存簿與定期儲金牌告利率頁規定,固定利率存單的質借年利率,為原存單利率加年息 1 個百分點;本例為 2.725%(1.725% + 1%)。
假設儲戶在第 3 個月支出 B 元,用款 h 個月後,在第 3+h 個月取得外部資金。h 代表用款月數;除了補回本金 B,借款利息 L 也由外部資金另外備妥。因此,兩種做法在同一補款日,都取得並使用相同金額的 B+L。
質借:第 3 個月借入 B 元支應支出,原存單的 100 萬元繼續按月複利計息。第 3+h 個月,以外部資金 B+L 一次還清借款本金 B 與利息 L。第 12 個月原到期日時,取得原存單完整的到期本息 1,017,387 元。
解約再存:黃大偉理財研究室的 2019 年分析已討論解約餘款再存的方法,本例進一步把到期前補回的資金也納入再存。第 3 個月整筆解約 100 萬元存單,已存滿 3 個月的利息按 1.285% 打八折,以單利計算:E = 1,000,000 × 1.285% × 80% × 3/12 = 2,570 元。
取回本息共 1,002,570 元,支出 B 元後,將餘款 1,002,570 − B(含解約利息 E)立即辦理第一筆定存。這筆存 9 個月,對齊原到期日,以 9 個月期利率 1.480% 按單利計息。
第 3+h 個月,再將同額外部資金 B+L 辦理第二筆定存,存期為剩餘的 12 − (3+h) 個月,依對應期限利率計息至原到期日。第 12 個月時,兩筆再存的本息合計,就是解約再存最後留下的資產。
本例借息以月數比例 h/12 近似計算。存款則依定期儲金利息計算說明:未滿一年期按月單利計息,一年以上整存整付按月複利計息。
資料依據:中華郵政:郵政定期儲金開戶約定書中華郵政:定期儲金申辦及服務項目中華郵政:存簿與定期儲金牌告利率黃大偉理財研究室:定存解約與質借比較中華郵政:定期儲金利息計算
三種情境,到期各留下多少?
以下三種情境都從原存單已存滿 3 個月開始。需款 30 萬元時,解約後第一筆再存本金為 702,570 元;需款 90 萬元時為 102,570 元,皆存 9 個月。表內金額均為新臺幣、稅費前;計算全程保留未四捨五入的數值,最後才將各項金額與差額四捨五入至整數元。
| 用款月數 h | 需款本金 B | 借款利息 L | 兩路同額外部款 B+L | 解約再存到期資產 | 質借到期資產 | 到期留存較多的做法 |
|---|---|---|---|---|---|---|
| 6 個月 | 300,000 元 | 4,088 元 | 304,088 元 | 1,015,433 元 | 1,017,387 元 | 質借多 1,954 元 |
| 6 個月 | 900,000 元 | 12,263 元 | 912,263 元 | 1,018,902 元 | 1,017,387 元 | 解約多 1,515 元 |
| 3 個月 | 900,000 元 | 6,131 元 | 906,131 元 | 1,016,409 元 | 1,017,387 元 | 質借多 978 元 |
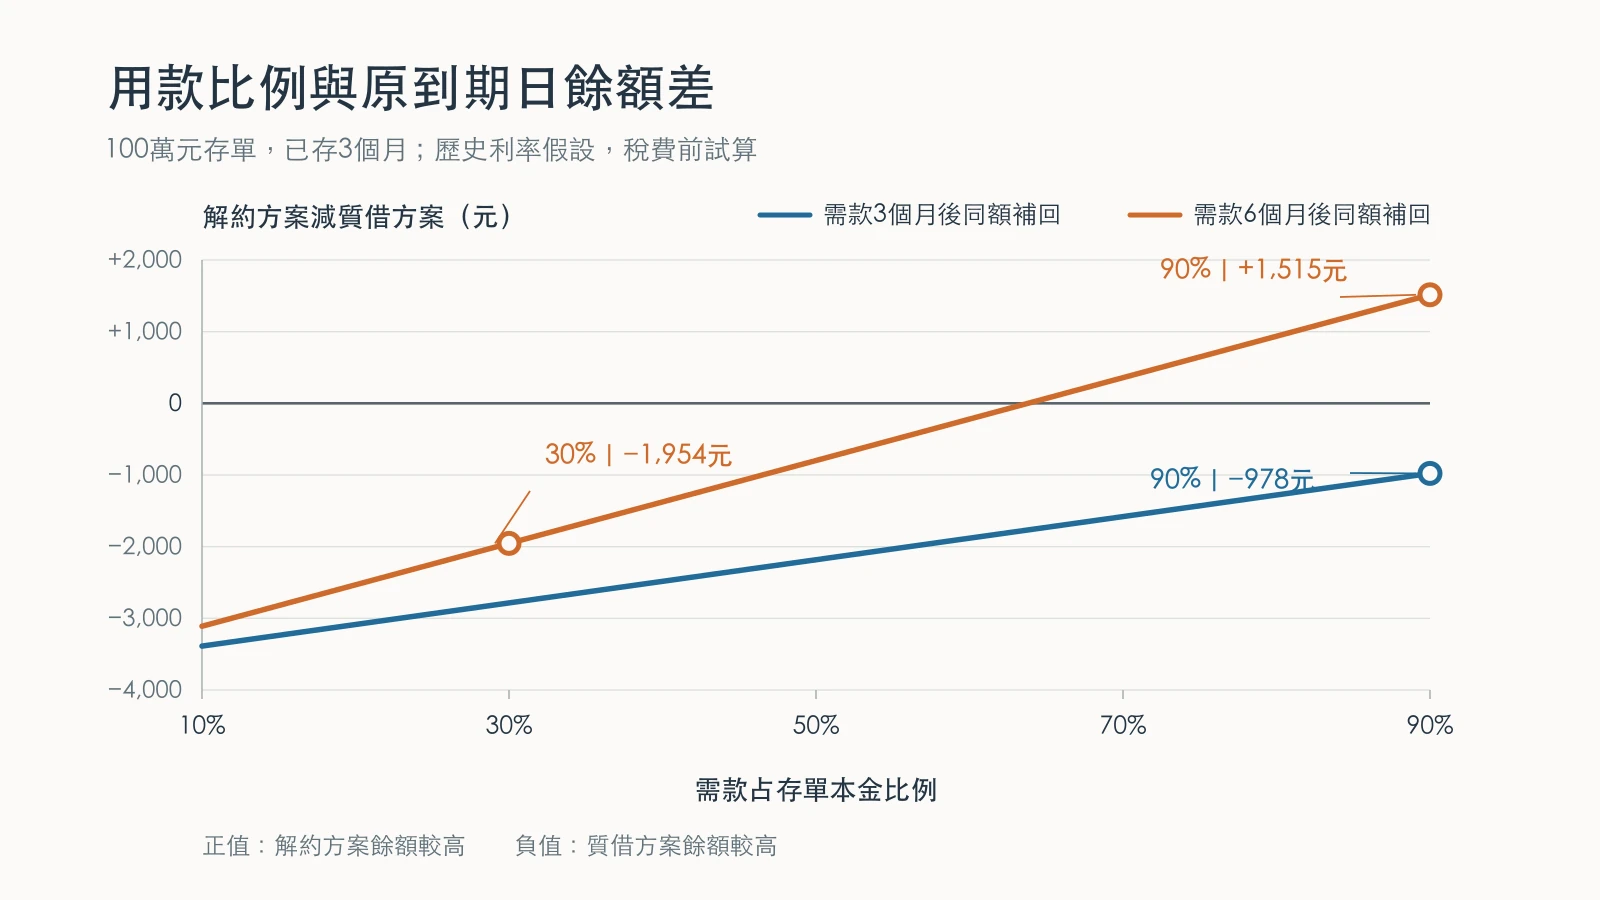
需款 30 萬元、用款 6 個月:第一筆 702,570 元存 9 個月,利息 7,799 元;第 9 個月補回的 304,088 元存 3 個月,利率 1.285%,利息 977 元。解約再存到期資產合計 1,015,433 元,質借多留下 1,954 元。
需款 90 萬元、用款 6 個月:第一筆 102,570 元存 9 個月,利息 1,139 元;第 9 個月補回的 912,263 元存 3 個月,利息 2,931 元。解約再存到期資產合計 1,018,902 元,比質借多留下 1,515 元。
需款 90 萬元、用款 3 個月:第一筆再存本金同為 102,570 元;補款提前在第 6 個月發生,906,131 元可再存 6 個月,利率 1.450%,利息 6,569 元。解約再存到期資產為 1,016,409 元,質借多留下 978 元。
資料依據:中華郵政提供:2024 年 3 月 27 日起調整存款利率中華郵政:郵政定期儲金開戶約定書中華郵政:定期儲金申辦及服務項目中華郵政:存簿與定期儲金牌告利率中華郵政:定期儲金利息計算
同樣需要 90 萬元,補款時間為何會改變結果?
同樣需要 90 萬元,用款 6 個月時,解約再存留下的資產較多;用款縮短為 3 個月時,質借留下的較多。三種情境下,質借都讓原存單存滿一年,到期資產固定為 1,017,387 元。
補款日期會同時改變借款利息 L、外部資金 B+L 中的借息備款,以及第二筆再存的期限。每個情境內,兩種做法取得的外部款項相同;不同情境的 B+L 金額則隨借息改變。
借款 90 萬元、用款 6 個月,借息為 12,263 元。採質借時,這筆另外備妥的利息全數付給郵局;採解約再存時,借息備款連同本金共 912,263 元,成為第二筆定存,在最後 3 個月取得 2,931 元利息。解約雖讓前 3 個月的利息打八折,兩筆再存本息合計後,仍比質借多留下 1,515 元。
用款縮短為 3 個月,借息降為 6,131 元,外部資金 B+L 也降為 906,131 元。這筆資金雖提前在第 6 個月補回,可再存 6 個月、適用較高的 1.450% 利率,取得 6,569 元利息,但其中的借息備款減少,第一筆再存也只有 102,570 元。兩筆到期合計為 1,016,409 元,低於原存單以 100 萬元全額複利計息累積的 1,017,387 元,因此質借留下的資產較多。
資料依據:中華郵政提供:2024 年 3 月 27 日起調整存款利率中華郵政:存簿與定期儲金牌告利率中華郵政:定期儲金利息計算
餘款若閒置,結果會再改變
上述試算假設解約餘款與後續補回款,都按計畫全額轉存定存。這兩筆資金後來如何使用,會直接改變到期餘額。
在需款 90 萬元、用款 6 個月的情境下,若解約餘款 102,570 元與第 9 個月補回的 912,262.50 元,都以零收益閒置,解約到期資產只剩兩者合計的 1,014,832.50 元,取整為 1,014,833 元。這個餘額已包含外部款項中的借息備款。質借則留下 1,017,387 元,依未四捨五入的精確值計算,質借約多留下 2,555 元。
實際比較時,可先備妥以下資料,再代入自己的金額與日期重算:
存單利率與起存日牌告:中途解約依存款當時、實存期間對應的短期利率計息,須查原存單起存日的利率表。
兩次再存時可取得的利率:未來再存利率上調或下調,都會直接改變解約再存最後留下的金額。
實際借款天數與扣息方式:依自己的借款約定核對。
稅費:本例採稅費前金額,實際適用的稅費須另行核對並計入比較。
參考資料
中華郵政提供、刊於中央社訊息平台;2024 年 3 月 26 日發布,利率於翌日生效。本文採其歷史固定利率作教學試算,並假設後續再存可取得同組對應期限利率。
2026 年 10 月 23 日官網索引連結的契約,頁尾標示 106.12。第六、七項說明中途解約整筆結清、存入當時對應期限利率、單利八折及質押借款條件。
2026 年 10 月 23 日查核中途解約與質押借款規定,包括實存期別、九成上限、還款與利息結清安排。
採用固定利率存單質借按原存單利率加年息 1 個百分點的規則,於 2026 年 10 月 23 日查核;算例利率另取自 2024 年歷史供稿。
2019 年分析已討論解約餘款再存的方法。本文沿用此方法,進一步納入原到期日前同額外部款 B+L 的第二次再存。
2026 年 10 月 23 日查核:未滿一年期按月單利,一年以上整存整付按月複利。算例的借息 h/12 為另設的月數近似。
資料查閱: · 編輯說明