2026年10月7日至8日,按IBIT公開的份額數與每份淨值相乘,重建的基金資產減少約16.21億美元。先計份額變化、再計淨值變化,兩項分別為減少2.08億和14.13億美元。基金規模減少多少美元,與持有人每份資產跌了多少,是兩個問題。
這是一份截至10月8日的基金數據分析。所用的IBIT是美國上市的iShares Bitcoin Trust ETF,金額均為美元;下文不推測比特幣的下一步價格。
IBIT兩日資產變化的算術拆分
發行人產品頁提供歷史數據下載。Historical工作表的兩行數據如下;每份淨值(NAV)是每份基金對應的淨資產價值,份額數是流通在外的基金份額。
| 數據日期(2026年) | 每份淨值(美元) | 份額數 |
|---|---|---|
| 10月7日 | 47.196946 | 1,426,120,000 |
| 10月8日 | 46.202851 | 1,421,720,000 |
兩者相乘,10月7日為67,308,508,629.52美元,10月8日為65,687,517,323.72美元,相差−1,620,991,305.80美元。10月8日的重建資產值比發行人公布的當日淨資產65,687,517,032美元高291.72美元。公開淨值只列六位小數,這個微小差額與其精度所容許的差異相容;本文沒有完整會計明細,不能斷言差額只有這一個來源。拆分以公開數據重建值為準。
為了讓每一項相加都回到總變化,先用10月7日的淨值計算少了440萬份的影響,再用10月8日的份額數計算每份淨值下降的影響:
| 拆分項 | 計算 | 變化(美元) |
|---|---|---|
| 份額項 | (1,421,720,000−1,426,120,000)×47.196946 | −207,666,562.40 |
| 淨值項 | 1,421,720,000×(46.202851−47.196946) | −1,413,324,743.40 |
| 合計 | 份額項+淨值項 | −1,620,991,305.80 |
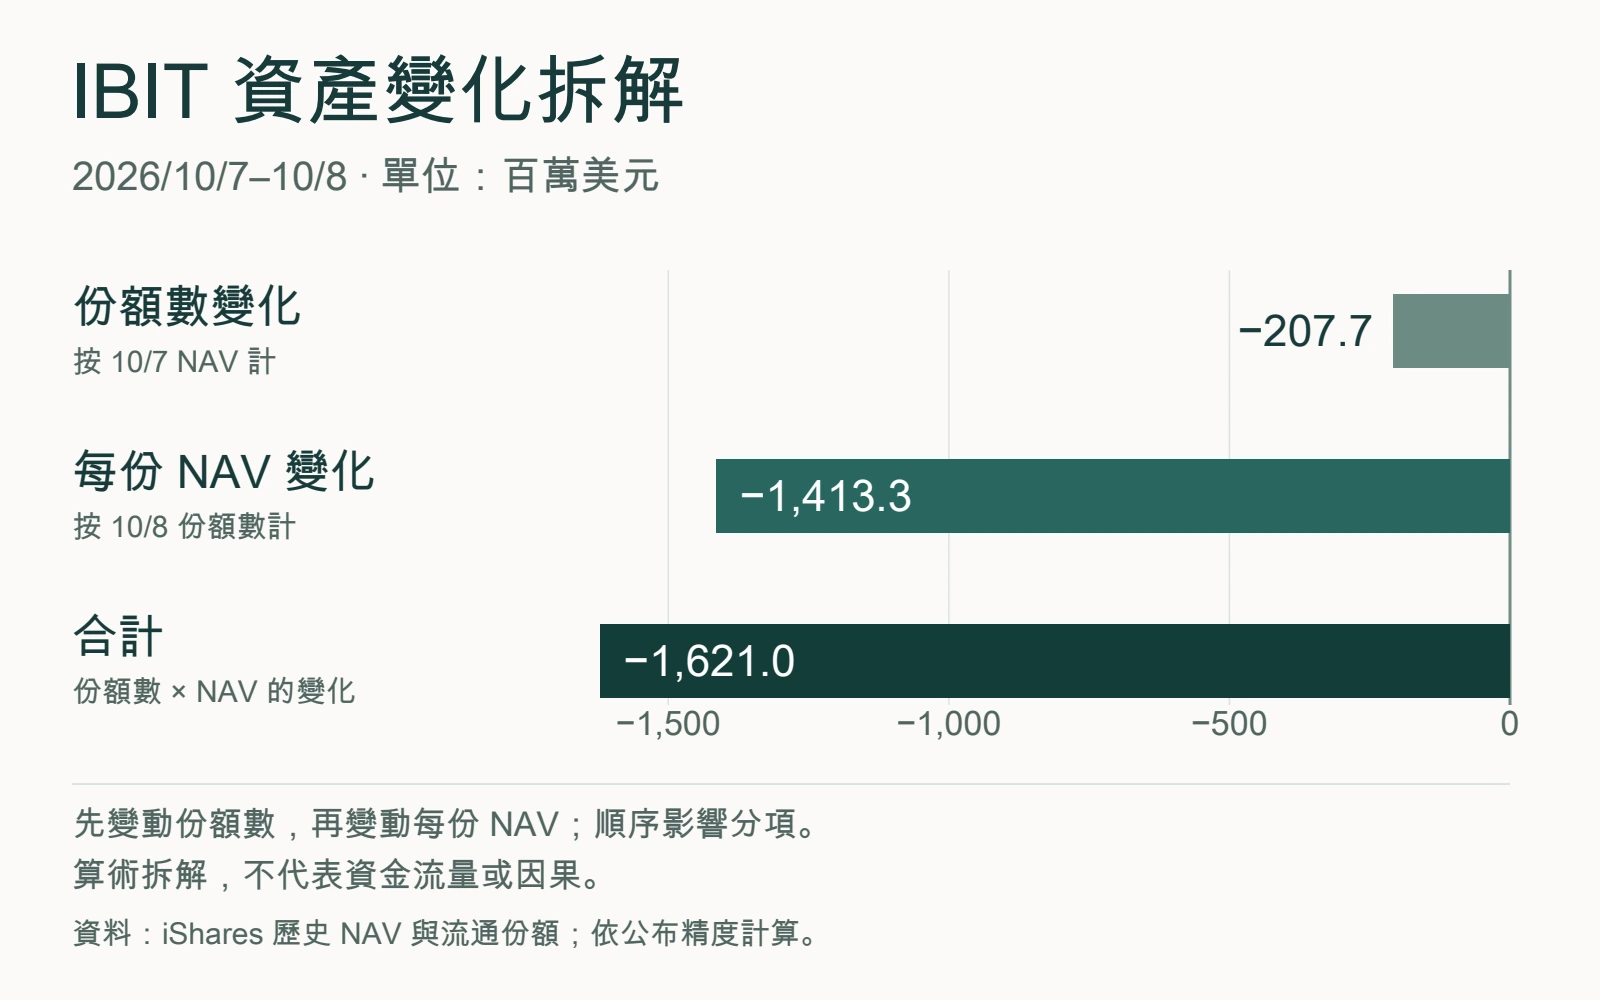
在這個順序下,淨值項約占重建資產減少的87.19%。交換拆分順序,交互變化會分配到另一項,比例也會改變;兩項相加仍等於同一總變化,不需額外再加一個交互項。這是算術組成,不能證明贖回造成了比特幣下跌,也不能識別誰在買賣。
份額日期與資金流日期,不能直接對號入座
Farside的每日流量表把IBIT在10月8日的淨流出列為5.5百萬美元,上面的份額項卻是−207.6666百萬美元。兩者不能當成同一天、同一口徑的資金流。 我們再用10月1日至8日的歷史數據,逐一計算相鄰交易日份額差額乘以前日淨值,與Farside前一交易日的IBIT流量比較:
| 份額變動日(2026年) | 份額差額×前日淨值(百萬美元) | Farside比較日 | 該日IBIT流量(百萬美元) |
|---|---|---|---|
| 10月8日 | −207.6666 | 10月7日 | −207.7 |
| 10月7日 | 121.9960 | 10月6日 | 122.0 |
| 10月6日 | 69.8532 | 10月5日 | 69.9 |
| 10月5日 | 158.1554 | 10月2日 | 158.2 |
| 10月2日 | 195.5739 | 10月1日 | 195.6 |
這五組差額都在0.05百萬美元以內,與Farside表格四捨五入到0.1百萬美元的精度相容。這是本次樣本中觀察到的日期對應,不足以證明固定的隔日結算規則,也沒有證明每個基金、每一天都如此。
iShares是基金發行人,公布自身淨值與份額;Farside則彙整每日流量,並註明表格會自動更新且可能有錯誤。這些資料未完整交代兩種日期標籤的時點差別,對照時仍須核對欄位定義與資料日期。
資料依據:iShares:IBIT產品頁與淨值說明iShares:IBIT完整數據下載Farside Investors:比特幣ETF每日資金流
持有人的帳戶該看什麼?
如果兩日持有的份額不變,用淨值估算的持倉變化取決於每份淨值。47.196946降至46.202851,變動約為−2.1063%。份額總數下降,並不代表每位持有人都按同一比例減持。
舉一個假設例子:兩日都持有100份IBIT,未買賣,按淨值估算的價值由4,719.6946美元變成4,620.2851美元,減少99.4095美元,約2.11%。這個算例只比較兩日淨值估值,不是真實投資者的帳戶紀錄,也未計交易成本、稅或匯率。
實際帳戶損益還須按買入成本與市場成交價計算。基金的市價可能相對淨值溢價或折價,交易費用、稅務及換匯也可能影響結果;這不是買賣建議。想核對持倉,先確認自己的份額有沒有變、比較的價格是哪一種,以及兩邊是不是同一估值日期。
資料依據:iShares:IBIT產品頁與淨值說明
哪些變化需要重新計算?
以上結論限於IBIT及所列日期,不能推廣到全部ETF。若發行人修訂淨值或份額、Farside修訂流量,或出現拆併份額等使兩日口徑不可比的情況,應重新計算拆分與日期對照。單憑這些表格,仍無法判斷交易動機、資金最終持有人或未來價格。
參考資料
發行人一手資料;本文使用截至2026年10月8日的歷史淨值、份額與淨資產,發行人與基金有利益關係。
產品頁連結的原始工作簿,使用Historical表;下載內容會隨更新改變。本文的拆分由所列數據另行計算。
流量表原始彙整來源,單位百萬美元;表格自動更新,可能修訂,不等同發行人的淨資產帳。
資料查閱: · 編輯說明